Ältere Eigentümer, freier Wohnraum, günstige Immobilienpreise? Die Rechnung geht nicht wirklich auf. Das zeigt unsere Datenanalyse. In Gegenden mit vielen älteren Eigentümern sinken nicht automatisch die Preise.
Haben dieses Jahr im Speckgürtel von Hannover ein Haus von 2006 für gute 500k gekauft, sind Ende 30 und haben vorher in unserem Berufsleben ca. 300k angespart und ca. 150k Gewinn mit ETF gemacht. Haus ist freistehend und gute 160qm/600qm und grob in Ordnung, wir machen nur die Fußböden neu. Heizung ist schon Wärmepumpe. Haben ein bisschen Geld zurück gehalten und einen Kredit mit 400€/Monat und Laufzeit 5 Jahre. Wenn wir nach 5 Jahren abbezahlen wollen müssen wir ~600€/Monat zusätzlich auf die Seite legen. Zusammen nen Tausi+NK, Mieten wäre hier teurer.
Wenn natürlich demnächst was großes kaputt geht ändert sich die Rechnung oder auch wenn man eingesparte Miete mit prognostizierten weiteren ETF Gewinnen vergleicht.
Geht also durchaus, aber ja wir haben die meiste Zeit beide Vollzeit gearbeitet bisher und verdienen wohl auch überm Durchschnitt.
Verdient wohl beide weit darüber. Bei uns ists ähnliches Alter, aber aufgrund unserer Illusionen in die Forschung zu wollen und dem monetär nicht auszahlenden Fach meiner Frau, sind wir gerade mal bei bisschen über 100k angespart - so richtiges Geld verdienen ich erst seit 3 Jahren, haben aber auch einen Hund und neuerdings 'n Kind…naja vielleicht geht’s VW doch bald schlechter und hier wird was frei…
Zusammen aktuell ca 150k€ brutto als Haushaltseinkommen wenn wir voll arbeiten würden. Mit zwei Kindern war aber zuletzt immer Elternzeit oder längere Kind krank Phasen also haben wir das real noch nie erreicht. Aber ja, ist wie gesagt über dem Durchschnitt.
Haben beide studiert und sind seit Mitte/Ende 20 im Beruf. Ich bin aber zuerst auch an der Uni für gute 40k brutto eingestiegen¹ also war unser Gehalt längst nicht immer so, erst so die letzten 5 Jahre.
Wir haben uns im Studi Wohnheim kennengelernt und sind dann direkt zusammen gezogen und haben immer alle Ausgaben geteilt. Haben im Ruhrgebiet studiert und unsere ersten beiden Wohnungen waren immer gute 600€ warm, jedenfalls <700€ und dann eben geteilt durch 2. Haben nie ein teures Auto gekauft, teure Urlaube kann ich an einer Hand abzählen usw. und generell bis weit in die 30er quasi den studentischen Lebensstil beibehalten. Und dann eben früh jeder monatlich nen Tausi in einen ETF Sparplan gesteckt und mit dem KI Boom die letzten Jahre auch einfach Glück gehabt. Und auch lange nach dem Haus gesucht. MMn ähnliche Häuser in der gleichen Gegend sind auch für 600-650k€ verkauft worden (aber Garage statt Carport und Wintergarten statt Markise wird hier wohl irgendwie mit 150k€ extra bewertet?)
¹ in Deutschland in der Forschung bleiben ist halt finanziell auch echt mies. Wenn man nicht gerade aus der Elitekader Forschungsgruppe kommt wo ein Mentor mit ausreichend Einfluss einem bei den Dauerstellen helfen kann. Ansonsten kann man das nur mit immensem Idealismus durchziehen und muss sich der finanziellen Nachteile sehr bewusst sein.
300.000 € angespart und 150.000 € Gewinn mit ETFs ist vermutlich weit überdurchschnittlich. Mit 30 war ich froh, wenn meine Einnahmen die Kosten gedeckt haben, ohne sparen zu können. Hab mir aber auch ab und zu einen Kaffee beim Bäcker geholt ;-)
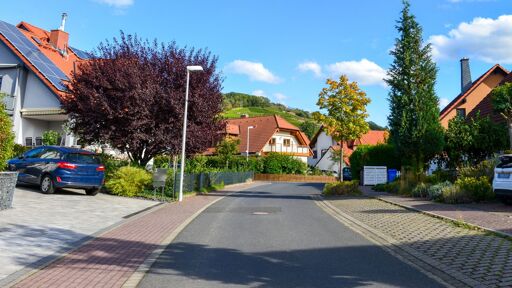
Haben dieses Jahr im Speckgürtel von Hannover ein Haus von 2006 für gute 500k gekauft, sind Ende 30 und haben vorher in unserem Berufsleben ca. 300k angespart und ca. 150k Gewinn mit ETF gemacht. Haus ist freistehend und gute 160qm/600qm und grob in Ordnung, wir machen nur die Fußböden neu. Heizung ist schon Wärmepumpe. Haben ein bisschen Geld zurück gehalten und einen Kredit mit 400€/Monat und Laufzeit 5 Jahre. Wenn wir nach 5 Jahren abbezahlen wollen müssen wir ~600€/Monat zusätzlich auf die Seite legen. Zusammen nen Tausi+NK, Mieten wäre hier teurer.
Wenn natürlich demnächst was großes kaputt geht ändert sich die Rechnung oder auch wenn man eingesparte Miete mit prognostizierten weiteren ETF Gewinnen vergleicht.
Geht also durchaus, aber ja wir haben die meiste Zeit beide Vollzeit gearbeitet bisher und verdienen wohl auch überm Durchschnitt.
Verdient wohl beide weit darüber. Bei uns ists ähnliches Alter, aber aufgrund unserer Illusionen in die Forschung zu wollen und dem monetär nicht auszahlenden Fach meiner Frau, sind wir gerade mal bei bisschen über 100k angespart - so richtiges Geld verdienen ich erst seit 3 Jahren, haben aber auch einen Hund und neuerdings 'n Kind…naja vielleicht geht’s VW doch bald schlechter und hier wird was frei…
Zusammen aktuell ca 150k€ brutto als Haushaltseinkommen wenn wir voll arbeiten würden. Mit zwei Kindern war aber zuletzt immer Elternzeit oder längere Kind krank Phasen also haben wir das real noch nie erreicht. Aber ja, ist wie gesagt über dem Durchschnitt.
Haben beide studiert und sind seit Mitte/Ende 20 im Beruf. Ich bin aber zuerst auch an der Uni für gute 40k brutto eingestiegen¹ also war unser Gehalt längst nicht immer so, erst so die letzten 5 Jahre.
Wir haben uns im Studi Wohnheim kennengelernt und sind dann direkt zusammen gezogen und haben immer alle Ausgaben geteilt. Haben im Ruhrgebiet studiert und unsere ersten beiden Wohnungen waren immer gute 600€ warm, jedenfalls <700€ und dann eben geteilt durch 2. Haben nie ein teures Auto gekauft, teure Urlaube kann ich an einer Hand abzählen usw. und generell bis weit in die 30er quasi den studentischen Lebensstil beibehalten. Und dann eben früh jeder monatlich nen Tausi in einen ETF Sparplan gesteckt und mit dem KI Boom die letzten Jahre auch einfach Glück gehabt. Und auch lange nach dem Haus gesucht. MMn ähnliche Häuser in der gleichen Gegend sind auch für 600-650k€ verkauft worden (aber Garage statt Carport und Wintergarten statt Markise wird hier wohl irgendwie mit 150k€ extra bewertet?)
¹ in Deutschland in der Forschung bleiben ist halt finanziell auch echt mies. Wenn man nicht gerade aus der Elitekader Forschungsgruppe kommt wo ein Mentor mit ausreichend Einfluss einem bei den Dauerstellen helfen kann. Ansonsten kann man das nur mit immensem Idealismus durchziehen und muss sich der finanziellen Nachteile sehr bewusst sein.
300.000 € angespart und 150.000 € Gewinn mit ETFs ist vermutlich weit überdurchschnittlich. Mit 30 war ich froh, wenn meine Einnahmen die Kosten gedeckt haben, ohne sparen zu können. Hab mir aber auch ab und zu einen Kaffee beim Bäcker geholt ;-)